

Oaxaca de Juárez, 8 de septiembre.
El titular de la Secretaría de Hacienda y Crédito Público (SHCP), Arturo Herrera, entregó este domingo a la Cámara de Diputados el Paquete Económico para el Ejercicio Fiscal 2020, que plantea recursos por 6.1 billones de pesos sin incrementar impuestos.
El funcionario federal indicó que ese paquete, que es el primero que se elabora por completo por el presidente Andrés Manuel López Obrador, está construido bajo los principios de generar estabilidad macroeconómica y certidumbre financiera.
“Está construido sobre bases de estricto apego a la disciplina fiscal. La ley de Ingreso y el paquete que entregamos suman cada uno por su lado, alrededor de 6.1 billones de pesos”, resaltó.
Afirmó que del lado de ingresos no están proponiendo ningún cambio en la estructura tributaria, ya que los aumentos en la recaudación están asociados a eficiencias en el Servicio de Administración Tributaria.
El paquete, integrado por la Ley de Ingresos, el Presupuesto de Egresos y los Criterios Generales de Política Económica, fue recibido por la presidenta de la Mesa Directiva de la Cámara de Diputados, Laura Rojas.
En el acto protocolario, efectuado en el Salón Legisladores, mejor conocido como Salón Verde, el titular de Hacienda entregó también la llamada miscelánea fiscal, documentos que en su conjunto establecen la directrices de la política económica para 2020, que deberán aprobar las cámaras de Diputados y Senadores.
El plazo máximo para que la Cámara de Diputados y el Senado de la República aprueben el Paquete Económico del año próximo es el 15 de noviembre. Los senadores sólo tienen facultad para la aprobación en materia fiscal y no presupuestal.
Al acto también asistieron funcionarios de la SHCP; el presidente de la Junta de Coordinación Política, Mario Delgado, y los presidentes de las comisiones de Presupuesto y Cuenta Pública, Alfonso Ramírez Cuéllar, y de Hacienda y Crédito Público, Patricia Terrazas Baca, instancias donde se analizará y dictaminará para ser discutido ante el pleno de la Cámara de Diputados.

Se contemplan algunas reformas a la Ley del ISR, IVA, IEPS, y CFF. Destacan las siguientes:
• LISR:
o Actualización del concepto de establecimiento permanente;
o Combate a los mecanismos híbridos;
o Pagos realizados a entidades extranjeras transparentes fiscales y figuras jurídicas extranjeras;
o Ingresos obtenidos por residentes en México o establecimientos permanentes en territorio nacional, a través de entidades extranjeras transparentes y figuras jurídicas extranjeras;
o Ingresos sujetos a regímenes fiscales preferentes que obtienen entidades extranjeras controladas;
o Limitación a la deducción de intereses;
o Arrendamiento de equipo industrial, comercial o científico;
o Disminución de PTU en utilidad fiscal determinada para pagos provisionales;
o Subcontratación laboral;
o Ampliación del régimen aplicable al sector primario (inclusión de las actividades industriales y comerciales);
o Esquema de retención para personas físicas que realizan ventas al menudeo;
o Tasa efectiva aplicable a negativa de pensión;
o Tratamiento fiscal a los ingresos por la prestación de servicios o enajenación de bienes a través de Internet, mediante plataformas tecnológicas, aplicaciones informáticas y similares;
o Información de retenciones a través de comprobantes fiscales;
o Recaudación de ISR proveniente de ingresos por arrendamiento;
o Régimen aplicable a empresas con Programa IMMEX bajo la modalidad de albergue;
o Deducción adicional del 25% para empleadores de personas que padezcan discapacidad;
o Eliminación de las FIBRAS privadas;
o Simplificación administrativa en la aplicación de los estímulos fiscales a la Investigación y Desarrollo de Tecnología y al Deporte de Alto Rendimiento;
o Integración del Comité Interinstitucional del estímulo fiscal a la investigación y desarrollo de tecnología;
• LIVA:
o Categorías de servicios digitales afectos al IVA proporcionados por residentes en el extranjero sin establecimiento en México;
o Criterios para considerar que el receptor del servicio digital se encuentra en México;
o Obligaciones de los prestadores de servicios digitales residentes en el extranjero sin establecimiento en México;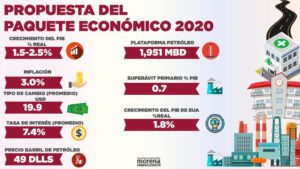
o Obligaciones de intermediación entre terceros;
o Servicios digitales de intermediación entre terceros, prestados por residentes en México;
o Retención del IVA en subcontratación laboral;
o Acreditamiento del IVA cuando se realizan actividades no objeto;
o Compensación;
o Exención a las actividades que realizan las instituciones asistenciales y otras modificaciones en materia de exenciones;
o Servicios de transporte particular;
o Momento de causación en servicios gratuitos;
o Declaración en importaciones ocasionales de bienes intangibles y servicios;
o Momento de causación del IVA en importación de servicios prestados en México por residentes en el extranjero;
o Entrega de rentas vencidas en juicios de arrendamiento inmobiliario;
o Opción para no emitir la constancia de retención;
• LIEPS:
o Actualización de la cuota en tabacos labrados;
o Actualización de la cuota a bebidas saborizadas;
o Combustibles automotrices;
o Homologación de las cuotas al diezmilésimo en combustibles automotrices, combustibles fósiles y enajenación de gasolinas y diésel en territorio nacional;
o Eliminación del esquema de cuota de cerveza;
o Compensación de saldos a favor del IEPS;
o Definición de bebidas energetizantes;
o Padrón de Importadores de alcohol, alcohol desnaturalizado y mieles incristalizables que no elaboren bebidas alcohólicas;
Compartir


