

Oaxaca de Juárez, 30 de septiembre. El efectivo sigue formando parte de la operación cotidiana de muchos comercios pequeños en México, pero ya no define por sí solo cómo se resuelve un cobro. Una venta con tarjeta puede cobrarse desde una terminal, desde un celular compatible o incluso a distancia, según la situación.
Para un comercio de barrio, un puesto en un mercado, un taller o un prestador de servicios a domicilio, la pregunta deja de ser solamente si conviene incorporar una terminal y pasa a ser con qué cobrar en cada caso. Esa elección depende, entre otras cosas, de si el cliente está frente al vendedor o realiza su compra a distancia.
¿Puedo cobrar con tarjeta usando el celular que ya tengo?
Sí, siempre que el teléfono sea compatible con la tecnología y se cumplan las condiciones de la herramienta de cobro utilizada. Algunos celulares incorporan NFC (comunicación de campo cercano), una tecnología de comunicación de corto alcance que permite intercambiar información al acercar dispositivos compatibles.
En un cobro presencial, el teléfono del comercio puede funcionar como punto de lectura. El cliente acerca una tarjeta con tecnología sin contacto o un dispositivo habilitado y la operación se procesa mediante la aplicación correspondiente.
Del lado del vendedor, no alcanza únicamente con tener un celular. Necesitas una aplicación de cobro, una cuenta configurada para operar y un teléfono compatible con la tecnología requerida. Como las condiciones dependen de cada herramienta, conviene revisarlas antes de empezar a cobrar de esta forma.
Una modalidad de este tipo es la función Point Tap, que permite utilizar un celular compatible para aceptar pagos sin contacto. La característica central de este mecanismo es que el teléfono asume una función que, en otro esquema, requiere un dispositivo de lectura separado.
¿Cómo cobrar si el cliente está a distancia?
Un pedido puede llegar por WhatsApp, un cliente puede necesitar dejar un adelanto o el comprador puede encontrarse en otra ciudad. En estas situaciones, vendedor y cliente no coinciden físicamente, por lo que el cobro no puede depender de acercar la tarjeta al celular o a una terminal.
Una alternativa es cobrar con un link de pago. El comercio genera un enlace asociado al cobro y lo envía al cliente por el canal que utiliza para comunicarse con él. El comprador abre ese enlace y completa el pago desde donde se encuentre.
Este mecanismo permite resolver encargos por mensaje, pagos por adelantado y otras ventas en las que el cliente no pasa por el local. A diferencia del cobro con NFC, no requiere que comprador y vendedor estén en el mismo lugar para completar la operación.
¿Cómo se organiza el negocio cuando conviven distintos medios de pago?
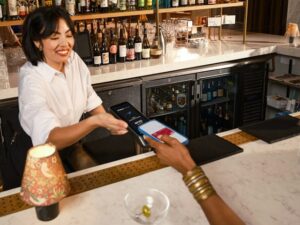 Al final de la jornada, el negocio necesita identificar cuánto vendió y por qué medio recibió cada cobro. Cuando conviven efectivo y pagos digitales, el cierre debe contemplar lo registrado en caja y las operaciones asentadas en la plataforma o cuenta correspondiente.
En efectivo, el dinero queda físicamente en la caja y necesita relacionarse con la venta que lo originó. En un cobro digital, la operación deja un registro dentro de la herramienta utilizada que permite identificar el movimiento. Así puedes revisar qué ventas fueron cobradas por cada canal.
El comprobante para el cliente también forma parte de este circuito. Según el medio utilizado, el pago puede generar un registro que permita entregar o enviar una constancia de la transacción. Mantener cada cobro asociado a su venta ayuda a ordenar la operación cuando el negocio utiliza más de una forma de pago.
¿Cuándo sigue siendo necesaria una terminal física?
Un volumen alto de operaciones puede hacer útil contar con un dispositivo dedicado exclusivamente al cobro. Esto evita que el celular utilizado para mensajes, pedidos u otras tareas tenga que concentrar también todas las operaciones durante la jornada.
La dinámica del espacio también influye. En un negocio con mostrador fijo, la terminal puede permanecer disponible en un punto de cobro estable y, si se forman filas, ayuda a mantener un circuito continuo de atención.
Otro criterio es la necesidad de entregar comprobantes impresos. Si el negocio los requiere de manera habitual, conviene revisar si la terminal ofrece esa función y cómo se integra al proceso de cobro.
También hay que considerar las tarjetas que utilizan los clientes. El cobro desde el celular mediante NFC está pensado para pagos sin contacto, mientras que una terminal física admite otras formas de lectura según cada equipo. Cobrar desde el celular no elimina la utilidad de una terminal. La elección depende de cómo funciona el negocio y qué necesita resolver al cobrar.
Hacia un comercio con más formas de cobro
El cobro en los negocios pequeños puede distribuirse entre distintas herramientas: efectivo, teléfono, enlaces para operaciones a distancia y terminales cuando la dinámica del establecimiento las requiere. El punto de pago deja así de depender necesariamente de un único lugar o dispositivo.
Para el comercio, esto implica definir qué alternativa utilizar cuando el cliente está frente al mostrador, cuando compra a distancia o cuando necesita otra forma de lectura para su tarjeta. También requiere mantener un registro que permita identificar cada operación, aunque los cobros lleguen por vías diferentes.
A medida que se amplían las formas de cobro, pagar sin efectivo puede convertirse en una expectativa habitual de los clientes, incluso en los comercios pequeños. Tener resuelto cómo cobrar en el mostrador, a distancia o cuando una tarjeta requiere otra forma de lectura permite que el negocio esté preparado para esa evolución sin depender de una única herramienta.
Compartir


